Publicidad

Las empresas convierten sus emisiones de CO2 en una variable financiera

El precio interno del carbono permite a las empresas simular costos futuros, evaluar tecnologías y anticipar el impacto financiero de impuestos y mercados de emisiones.
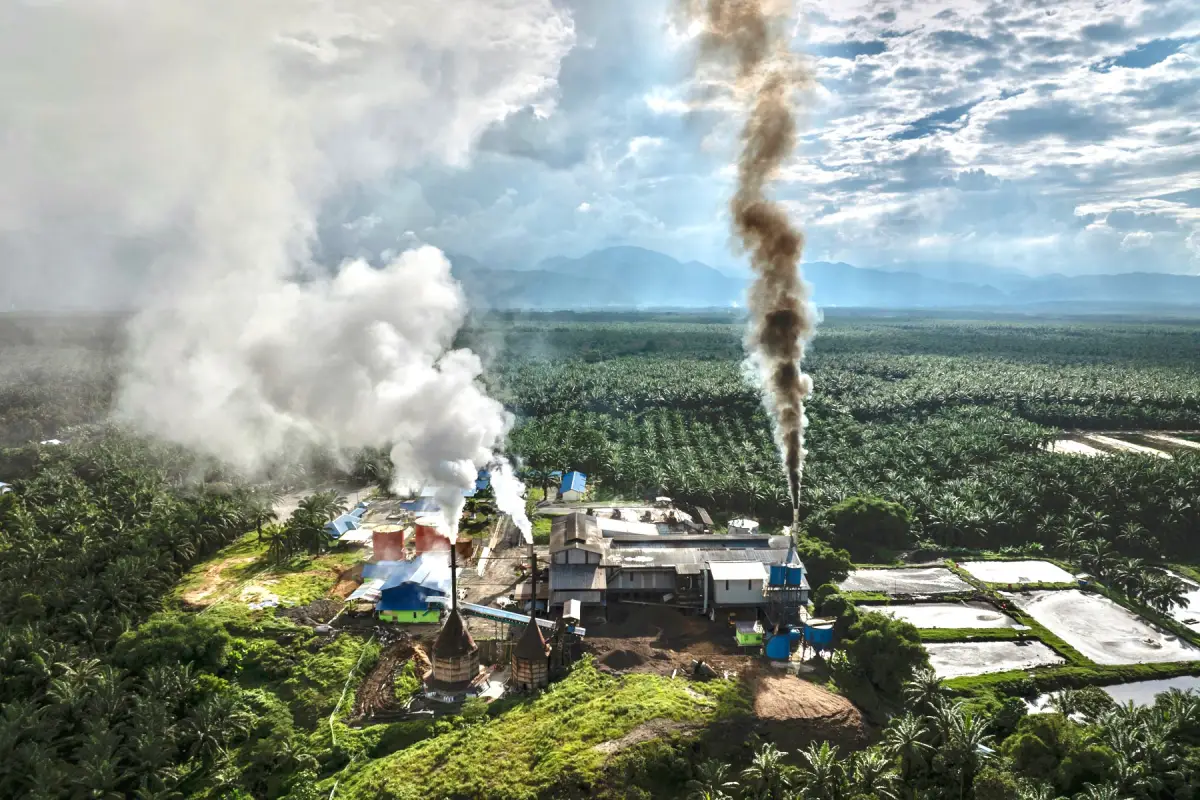
Paisaje con una fábrica que está emitiendo vapor y humo.
Establecer un precio interno del carbono permite a las empresas anticipar el impacto financiero de nuevas tecnologías, posibles regulaciones y proyectos intensivos en emisiones. (Ulet Ifansasti/Getty Images)

La medición interna del carbono dejó de ser solo una forma de calcular cuánto contaminan las empresas y ahora cada vez más compañías la utilizan para ponerle una referencia económica a sus emisiones y anticipar cuánto podrían costar cambios regulatorios, impuestos al carbono, mercados de emisiones o las inversiones necesarias para reducirlas.

El informe 'El estado de la fijación de precios internos del carbón' de McKinsey & Company señala que hay un creciente interés y una alta variabilidad en el uso que hacen las empresas de este indicador. Según el estudio, 23% de las 2,600 empresas encuestadas indicaron que utilizan un precio interno por carbono y otro 22% planea hacerlo en los próximos dos años.

Publicidad

En el ranking Empresas Responsables, que realiza anualmente Expansión, solo 10% de las 173 empresas del listado de 2026 establecen un precio interno del carbono.


Jessica Fan, Associate Partner de McKinsey & Company, explica que llevar la contabilidad del carbono es solo una de las herramientas que los líderes empresariales pueden utilizar para gestionar el riesgo de la transición, respaldar los valores corporativos y mejorar la toma de decisiones de inversión. Y agrega que las iniciativas internas de fijación de precios del carbono de las empresas ya afectan al 22% de las emisiones globales de gases de efecto invernadero, frente al 15% en 2017.

“Los líderes empresariales saben que el crecimiento sostenible solo es posible si anticipan los cambios inevitables en las políticas, las normas sociales y la tecnología que podrían afectar a sus empresas. Uno de los riesgos de transición más importantes se encuentra en el ámbito de las emisiones de carbono y la posible introducción de un precio universal para este elemento”, dice Fan.

El Consejo Empresarial Mundial para el Desarrollo Sostenible señala que proponer un precio interno de carbono puede ser una herramienta que la empresa utilice para comparar tecnologías, estimar el impacto financiero de una nueva regulación o determinar si una inversión intensiva en emisiones seguirá siendo rentable en un escenario de mayor costo climático.

“El precio funciona así como una variable de planeación, aunque no necesariamente representa un pago que la compañía deba realizar”, indica el Consejo.

La organización internacional recalca que la diferencia se puede modificar en la evaluación al depender del sector, del número de plantas, maquinaria, combustible o tecnología y hacer visibles costos que no aparecen en una decisión de inversión basada únicamente en el precio actual.

Por ejemplo, para una compañía que emite 100,000 toneladas de dióxido de carbono equivalente (CO2e), una referencia de 50 dólares por tonelada representa un costo interno de 5 millones de dólares. Si el supuesto aumenta a 80 dólares, el mismo volumen alcanza 8 millones.

Publicidad

Coca-Cola FEMSA, Ternium, Cemex y Philip Morris International ya incorporan referencias monetarias por tonelada de CO2e en sus procesos de planeación, aunque los precios varían mucho entre sí.

Por ejemplo, Coca-Cola FEMSA utiliza un precio interno de entre 53.1 y 65.7 dólares por tonelada de CO2e. Ternium reporta una referencia de 80 dólares, mientras Cemex ha utilizado un precio de 30 dólares. Philip Morris International, por su parte, ha empleado una referencia de 17 dólares por tonelada, de acuerdo con los reportes financieros de cada empresa.

Un reporte de Patch, Boston Consulting Group y la Universidad de Oxford, destaca que una referencia demasiado baja puede subestimar los costos futuros de sustituir equipos, combustibles o procesos productivos. Un precio elevado, en cambio, puede alterar de manera importante la rentabilidad estimada de ciertos proyectos. Por ello, algunas compañías pueden trabajar con diferentes escenarios y evaluar cómo cambia una inversión ante distintos precios por tonelada de CO2e.

Bee Hui Yeh, directora de Estrategia y Soluciones Climáticas en Patch, recomienda adoptar inicialmente un precio sombra, es decir, el valor del carbono se aplica de forma hipotética para guiar la planificación estratégica y la evaluación de riesgos, para que sirva de rampa de acceso para ayudar a los equipos a comprender las implicaciones comerciales del carbono sin generar un cobro financiero real.

Hui Yeh agrega que las empresas necesitan fortalecer su gobierno interno, supervisar mejor sus procesos y contar con datos confiables para dar seguimiento a sus avances y comprobar cuánto han reducido realmente sus emisiones. También deben definir cómo establecerán el precio del carbono. Para ello, pueden calcular cuánto les cuesta reducir cada tonelada de CO2e, revisar los precios de mercados regulados de carbono, considerar el costo social de las emisiones o incluso determinar cuánto podrían pagar por tonelada de acuerdo con su margen de ganancia.

En México, el precio interno sigue siendo principalmente una herramienta voluntaria de análisis y no un costo que necesariamente se pague o registre contablemente. A nivel regulatorio, el país cuenta con impuestos estatales al carbono y un Sistema de Comercio de Emisiones (SCE) que aún no genera una señal nacional única. El SCE está dirigido a instalaciones de los sectores energía e industria que reportan emisiones directas anuales de al menos 100,000 toneladas de CO2e y funciona mediante derechos de emisión y créditos de compensación.

Esto significa que las empresas pueden tener distintos precios dependiendo de su actividad, ubicación y exposición a los mecanismos regulatorios. Además, el impuesto federal al carbono está incorporado en el Impuesto Especial sobre Producción y Servicios (IEPS) aplicado a combustibles fósiles, mientras que algunos gobiernos estatales han desarrollado sus propios gravámenes.

El Comité de Finanzas Sostenibles donde participa la Secretaría de Hacienda y el Banco de México, señala que los impuestos al carbono en México y otros países de América Latina siguen ubicándose en niveles relativamente bajos frente a referencias internacionales.

En 2026, el Instituto de Recursos Mundiales (WRI) reportó avances en cinco estados con distintos grados de implementación; sin embargo, las empresas todavía enfrentan precios, metodologías y reglas fragmentadas.

Publicidad

Tags

Contaminación ambiental sostenibilidad, esg, negocios y finanzas

Publicidad